Facturation électronique : votre entreprise est-elle prête pour septembre 2027 ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques. La prochaine étape concerne directement les PME, TPE et micro-entreprises. À compter du 1er septembre 2027, elles devront également émettre leurs factures par voie électronique et transmettre les données relevant de l’e-reporting.
Cette échéance ne se résume pas au choix d’une plateforme agréée. Pour être réellement prête, l’entreprise doit aussi vérifier ses données, ses processus internes et la capacité de son ERP à produire, transmettre et suivre les nouveaux flux.
Voici les 6 points à contrôler dès maintenant pour éviter une mise en conformité précipitée à l’approche de septembre 2027.
Ce qui change en septembre 2027
Le calendrier de la réforme distingue la réception et l’émission. La réception est obligatoire pour toutes les entreprises depuis septembre 2026. Les ETI et grandes entreprises sont également soumises à l’obligation d’émission depuis cette date. En septembre 2027, les PME, TPE et micro-entreprises entrent à leur tour dans la phase d’émission.
3 évolutions à anticiper
- Émettre les factures électroniques pour les opérations B2B concernées.
- Transmettre les données d’e-reporting pour les transactions et les paiements entrant dans ce dispositif.
- Utiliser une plateforme agréée directement ou au travers d’une solution compatible avec le système de gestion.
À retenir. Pouvoir recevoir une facture électronique ne signifie pas que l’entreprise est déjà prête à en émettre. Les flux sortants, l’e-reporting et les données de facturation doivent être testés séparément.
Un 1er mois de déploiement à grande échelle
1 mois après l’entrée en vigueur de la réforme, les premiers indicateurs officiels montrent une mobilisation déjà importante.
Au 4 octobre 2026, 75 % des entreprises déclarant de la TVA avaient désigné une plateforme de réception. Plus de 20 millions de factures avaient été échangées, pour un montant supérieur à 70 milliards d’euros.
Ces chiffres confirment la montée en charge rapide du dispositif, mais ils ne signifient pas que tous les flux sont déjà stabilisés.
Les 1ers retours terrain des grandes entreprises et des ETI
Les 1ers retours font apparaître une réalité contrastée. Les grandes entreprises et les ETI ont engagé leurs flux, mais certaines rencontrent encore des difficultés d’interopérabilité entre solutions et de transmission des statuts associés aux factures.
Ces points peuvent perturber l’automatisation des chaînes de traitement et générer des rejets ou des reprises manuelles.
Cette phase de démarrage rappelle qu’un projet RFE ne se limite pas au raccordement à une plateforme : la qualité des données, les cas d’usage, les statuts et les scénarios d’erreur doivent être testés de bout en bout.
Un calendrier à suivre avec prudence
Les échéances du 1er septembre 2026 et du 1er septembre 2027 restent les jalons réglementaires de référence.
Toutefois, les guides opérationnels, les spécifications techniques et les modalités d’accompagnement peuvent encore être précisés à partir des retours du terrain.
La bonne approche consiste donc à avancer sans attendre, tout en conservant une veille active sur les publications de la DGFiP et du ministère de l’Économie.
Pour 2026, l’administration a confirmé une phase de dialogue et de tolérance, sans sanction avant la fin de l’année pour les entreprises de bonne foi qui rencontrent des difficultés et poursuivent leurs travaux de mise en conformité.
Les 5 questions à se poser dès maintenant
1. Avez-vous choisi une plateforme agréée ?
La plateforme agréée assure l’émission et la réception des factures électroniques ainsi que la transmission de certaines données à l’administration. Son choix doit tenir compte de vos flux, de vos cas d’usage et de sa capacité à s’intégrer à votre environnement existant.
2. Vos données clients sont-elles suffisamment fiables ?
La réforme repose sur des données structurées. Les informations d’identification, les coordonnées de facturation et les référentiels clients doivent être cohérents et à jour. Un fichier client incomplet peut entraîner des rejets, des corrections manuelles et des retards de traitement.
3. Vos équipes utilisent-elles encore le PDF envoyé par e-mail ?
Le changement ne consiste pas seulement à produire un nouveau format. Les factures concernées doivent suivre le circuit prévu par la réforme. Il faut donc revoir les habitudes d’envoi, clarifier les responsabilités et préparer les équipes au nouveau format de facturation. Le format PDF envoyé seul ne sera plus conforme.
4. Maîtrisez-vous le périmètre de l’e-reporting ?
L’e-reporting complète la facturation électronique pour certaines opérations, notamment lorsqu’elles ne relèvent pas directement de la facturation électronique B2B domestique. L’entreprise doit identifier les transactions concernées, les données attendues et le système qui les transmettra.
5. Votre ERP est-il capable de gérer les futurs flux ?
La réponse dépend de la version de l’ERP, de son niveau de maintenance, des extensions installées et de l’architecture retenue avec la plateforme agréée. Une analyse technique permet d’éviter de découvrir trop tard qu’une interface, une montée de version ou une solution complémentaire est nécessaire.
Votre ERP est-il prêt pour la réforme ?
Tous les environnements ne nécessitent pas la même trajectoire. Isatech a notamment identifié des scénarios différents selon la version de Microsoft Dynamics 365 Business Central ou de Microsoft Dynamics NAV, la plateforme choisie et le niveau d’automatisation recherché.
Les versions récentes de Business Central
Les environnements récents disposent d’un socle plus favorable pour intégrer les fonctionnalités nécessaires et automatiser les flux. Cela ne dispense pas d’un travail de paramétrage, de connexion à la plateforme agréée, de contrôle des données et de recette.
Les environnements plus anciens
Pour les anciennes versions de Business Central ou de NAV, plusieurs trajectoires peuvent être étudiées.
- Une interface avec la plateforme agréée,
- une solution complémentaire
- ou une évolution de l’ERP peut être nécessaire.
Le bon scénario dépend du contexte technique et des priorités de l’entreprise.
Pourquoi réaliser un diagnostic ?
- Identifier les écarts entre la situation actuelle et les obligations de 2027.
- Choisir une trajectoire compatible avec les contraintes métier et techniques.
- Sécuriser le calendrier de paramétrage, de développement et de test.
Comment organiser sa préparation avant septembre 2027 ?
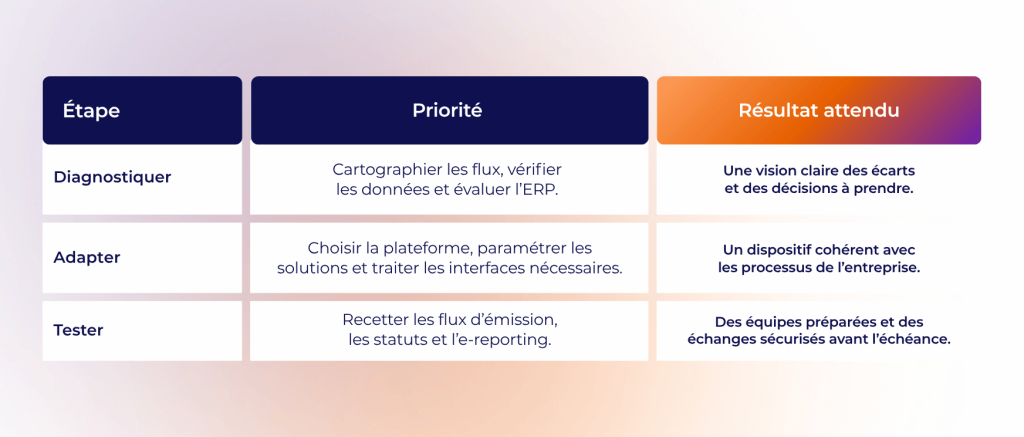
La préparation peut être structurée en 3 temps. L’objectif n’est pas de multiplier les chantiers, mais de traiter les dépendances dans le bon ordre.
Le retour d’expérience Isatech sur les projets RFE
Chez Isatech, la réforme est déjà un sujet de déploiement concret.
Nos équipes accompagnent actuellement environ 40 sociétés dans la préparation de leurs flux, l’adaptation de leur ERP et la connexion à une plateforme agréée.
Quelques repères sur les projets en cours
- Près de 40 sociétés ont déjà bénéficié d’un déploiement sur le volet émission.
- Parmi elles, 20 sociétés sont aujourd’hui en production.
- Les projets couvrent des contextes variés, de Business Central aux environnements NAV nécessitant une trajectoire d’intégration spécifique.
À ce stade, il reste encore tôt pour tirer un bilan client définitif ou communiquer un volume consolidé de factures traitées. Les 1ers enseignements sont néanmoins clairs : les projets les plus sécurisés sont ceux qui commencent par cartographier les flux, fiabiliser les référentiels et tester les cas complexes avant la généralisation.
Septembre 2027 se prépare dès aujourd’hui
Une entreprise sera réellement prête si sa plateforme, ses données, ses processus et son ERP ont été validés ensemble sur des scénarios représentatifs.
Le calendrier réglementaire reste fixé, mais les modalités opérationnelles peuvent encore évoluer : mieux vaut donc avancer par étapes, avec des points de contrôle réguliers.
Isatech accompagne les entreprises équipées de Business Central ou de NAV pour qualifier leur situation, définir une trajectoire réaliste et déployer les flux de réception, d’émission et d’e-reporting. L’objectif n’est pas seulement d’atteindre la conformité, mais de construire un fonctionnement robuste, adapté aux cas d’usage et aux contraintes de chaque organisation.
FAQ - Questions fréquentes
Oui. À partir du 1er septembre 2027, les PME et les micro-entreprises concernées devront être capables d’émettre des factures électroniques. Elles doivent déjà pouvoir en recevoir depuis le 1er septembre 2026.
Non. Pour les opérations entrant dans le périmètre de la réforme, l’envoi seul d’une facture PDF ne sera plus conforme. La facture devra être transmise par l’intermédiaire d’une plateforme agréée. Néanmoins, le PDF de la facture pourra être envoyé en pièce jointe de la facture électronique.
Pas systématiquement. La réponse dépend de sa version, de son architecture et de sa capacité à échanger avec la plateforme agréée. Un diagnostic permet de déterminer si un paramétrage, une interface, une solution complémentaire ou une évolution est nécessaire.
La facturation électronique concerne les factures relevant du dispositif entre entreprises établies en France et assujetties à la TVA. L’e-reporting correspond à la transmission de certaines données de transaction et de paiement à l’administration pour les factures non concernées par la facturation électronique.
Dès maintenant si les flux, les données, la plateforme ou la compatibilité de l’ERP ne sont pas encore validés. Le temps disponible doit servir à diagnostiquer, adapter puis tester.
L’entreprise doit vérifier au minimum 5 points : la plateforme agréée, les données clients, les pratiques d’envoi, l’e-reporting et la compatibilité de l’ERP.